MALİYET HESAPLAMA EXCEL

Excel'de maliyet hesaplama üç tablodan oluşur: birim fiyatların tutulduğu fiyat listesi, ürünün malzemelerini miktarıyla sayan reçete ve işçilik ile genel giderin eklendiği birim maliyet tablosu. Malzeme tutarı Miktar × Birim Fiyat ile, birim maliyet ise toplam maliyetin üretim adedine bölünmesiyle bulunur.
Çoğu işletme maliyetin üzerine %40 koyduğunda %40 kâr ettiğini düşünür. Etmez: 100 TL'lik maliyete 40 TL eklenip 140 TL'ye satılan üründe kâr, satış fiyatının %28,6'sıdır. Fire, ambalaj ve enerji de hesaba girmediyse gerçek oran daha da düşer. Aşağıdaki örnek bir pastanın maliyetini malzemeden satış fiyatına kadar kuruyor; aynı tablo satırları değiştirilerek tekstil, mobilya ya da inşaat işine uyarlanabiliyor.
Maliyet hesaplama tablosunu indir (.xlsx) — reçete, birim maliyet, ürün maliyet tablosuDosyada beş sayfa var: Fiyat Listesi, Reçete Maliyeti, Birim Maliyet, Maliyet Tablosu ve Satılan Malın Maliyeti. Sayfalar birbirine formülle bağlı; fiyat listesinde bir malzemenin fiyatını değiştirdiğinizde reçete tutarı, birim maliyet ve satış fiyatı birlikte yenilenir.
1. Maliyet Tablosunda Hangi Kalemler Olur?
Bir ürünün maliyeti yalnızca malzemesi değildir. İktisatta maliyet kavramı bir birim malı elde etmek için harcanan her şeyi kapsar; tabloya da bu sırayla yazılır:
- Malzeme: Ürünün içine giren hammadde ve yarı mamul. Reçeteden gelir.
- Fire: Kesimde, pişirmede ya da taşımada kaybolan kısım. Malzeme tutarının yüzdesi olarak eklenir.
- İşçilik: Ürüne harcanan süre × saat ücreti. Örnekte 1,5 saat × 100 TL = 150 TL.
- Ambalaj: Kutu, etiket, poşet, koli.
- Enerji ve genel gider: Elektrik, doğal gaz, kira ve benzeri giderlerden ürüne düşen pay.
İlk iki kalem ürünle birlikte artıp azalır. Son kalem ise aylık toplam giderin o ay üretilen adede bölünmesiyle bulunur; kaba bir tahminle başlayıp ay sonunda gerçek rakamla düzeltmek yeterlidir.
2. Fiyat Listesi: Birim Fiyatlar Tek Yerde
Maliyet tablosunun en sık bozulan yeri fiyatlardır. Un fiyatı her reçeteye elle yazılmışsa zam geldiğinde on ayrı hücreyi düzeltmek gerekir, biri mutlaka unutulur. Bu yüzden fiyatlar ayrı bir sayfada, her malzeme bir satırda tutulur.
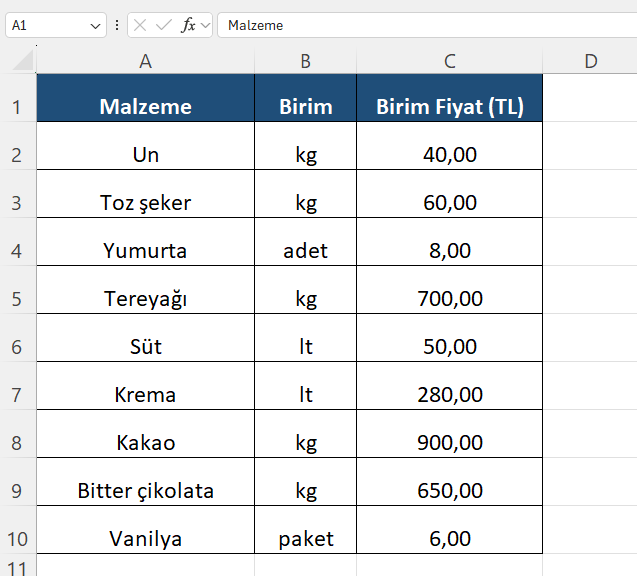
Birim sütunu önemlidir: fiyat kilogram üzerinden yazıldıysa reçetedeki miktar da kilogram olmalıdır. Alış faturasındaki fiyat 25 kg'lık çuval içinse listeye çuval fiyatını değil, 25'e bölünmüş kilogram fiyatını yazın.
3. Reçete Maliyeti Hesaplama
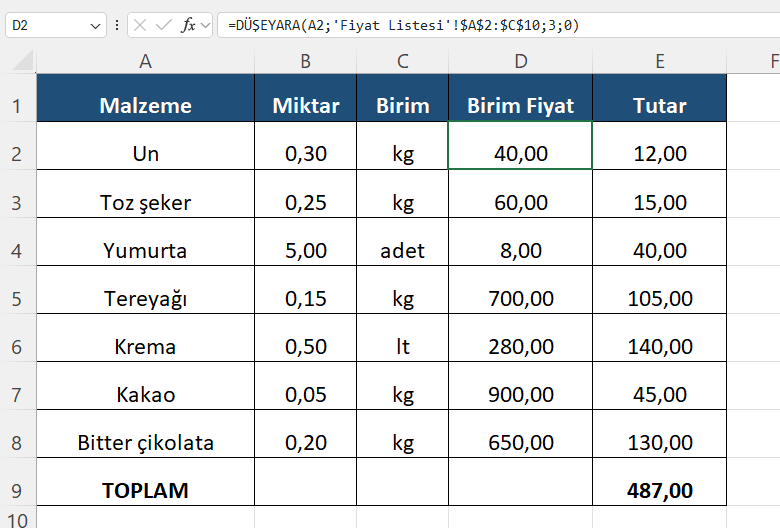
Reçete, bir birim ürün için hangi malzemeden ne kadar kullanıldığını gösterir. "Reçete Maliyeti" sayfasında yalnızca malzeme adı ve miktar elle girilir; birim ve fiyat, fiyat listesinden DÜŞEYARA ile çekilir.
- Birim fiyat:
=DÜŞEYARA(A2;'Fiyat Listesi'!$A$2:$C$10;3;0)— A2'deki malzemeyi fiyat listesinde arar, üçüncü sütundaki fiyatı getirir. - Birim: Aynı formül, sütun numarası 2.
- Tutar:
=B2*D2— miktar çarpı birim fiyat. - Malzeme toplamı:
=TOPLA(E2:E8)
Formülün sonundaki 0, tam eşleşme ister: malzeme listede yoksa yanlış bir fiyat getirmek yerine #YOK hatası verir. Örnekteki kakaolu yaş pastanın yedi malzemesi 487,00 TL tutuyor. En pahalı iki kalem krema ile çikolata; maliyeti düşürmek isteyen ilk olarak bu satırlara bakar.
4. Birim Maliyet ve Satış Fiyatı
"Birim Maliyet" sayfası reçete toplamını alır, üzerine diğer kalemleri ekler. Oranlar formülün içine gömülmez, sağdaki parametre tablosunda durur; böylece kâr oranını değiştirmek için formüle dokunmak gerekmez.
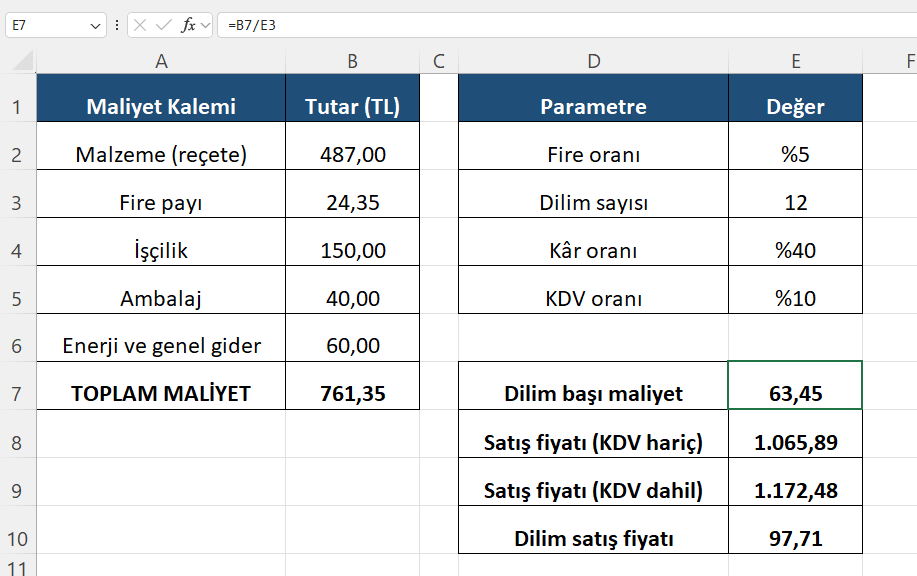
| Sonuç | Formül | Örnekte |
|---|---|---|
| Malzeme | ='Reçete Maliyeti'!E9 | 487,00 |
| Fire payı | =B2*E2 | 24,35 |
| Toplam maliyet | =TOPLA(B2:B6) | 761,35 |
| Dilim başı maliyet | =B7/E3 | 63,45 |
| Satış fiyatı (KDV hariç) | =B7*(1+E4) | 1.065,89 |
| Satış fiyatı (KDV dahil) | =E8*(1+E5) | 1.172,48 |
| Dilim satış fiyatı | =E9/E3 | 97,71 |
Malzemesi 487 TL olan pastanın gerçek maliyeti 761 TL çıkıyor: aradaki 274 TL fire, işçilik, ambalaj ve genel giderden geliyor. Yalnızca malzemeye bakıp fiyat veren işletmenin gözden kaçırdığı tutar budur.
Birim maliyet, toplam maliyetin üretim adedine bölümüdür. Burada pasta 12 dilime bölündüğü için dilim başı maliyet 63,45 TL. Bir tepside 40 kurabiye çıkıyorsa aynı hücreye 40 yazılır. KDV oranı ürüne göre değişir; kendi ürününüzün oranını parametre tablosuna yazın.
5. Ürün Maliyet Tablosu ve Kâr Marjı
Tek ürünün maliyeti fiyat vermeye yarar; ürünleri yan yana koymak ise hangisinin para kazandırdığını gösterir. "Maliyet Tablosu" sayfası her ürünü bir satıra indirir.
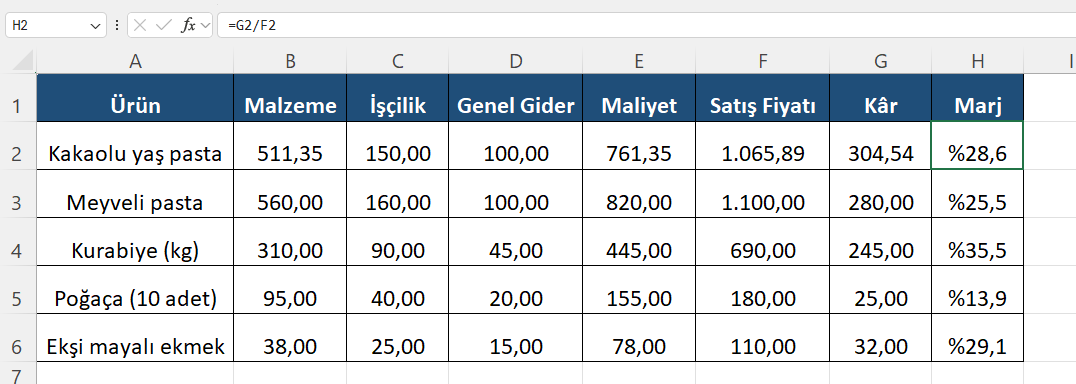
- Maliyet:
=TOPLA(B2:D2) - Kâr:
=F2-E2— satış fiyatı eksi maliyet - Marj:
=G2/F2— kârın satış fiyatına oranı
İlk satır, girişteki yanılgının tablodaki karşılığıdır. Pastaya maliyetin %40'ı eklendi ama marj %28,6 çıktı. Çünkü kâr oranı maliyete, marj satış fiyatına bölünerek bulunur. Satış fiyatı üzerinden %40 kazanmak istiyorsanız formül =B7/(1-E4) olmalıdır; bu durumda fiyat 1.065,89 değil 1.268,92 TL çıkar. Oran hesaplarının diğer biçimleri Excel yüzde hesaplama sayfasında örneklerle duruyor.
Tablo ikinci bir şeyi daha gösteriyor: poğaçanın marjı %13,9. En çok satan ürün olabilir, ama her satışta en az kazandıran da o. Bu satır ya fiyatın ya reçetenin gözden geçirilmesi gerektiğini söylüyor.
6. Tabloyu Kendi İşinize Uyarlama
Örnek pasta üzerinden kuruldu ama tablo sektöre bağlı değil. Değişen yalnızca reçetenin satırları ve miktar birimleridir:
| İş kolu | Reçete satırları | Miktar birimi | Ayrıca eklenen kalem |
|---|---|---|---|
| Pastane, fırın | Un, şeker, yağ, maya | kg, lt, adet | Pişirme enerjisi, kutu |
| Tekstil | Kumaş, astar, iplik, düğme, fermuar | metre, adet | Fason dikim, ütü ve paket |
| Mobilya | MDF, kenar bandı, menteşe, kulp | plaka, metre, adet | Kesim firesi, montaj, nakliye |
| İnşaat | Beton, demir, tuğla, işçilik | m³, ton, adet, m² | Kalıp-iskele, şantiye gideri |
| İthalat | Mal bedeli, navlun, sigorta, gümrük vergisi | döviz tutarı × kur | Gümrükleme, iç nakliye, ardiye |
İnşaatta kullanılan yaklaşık maliyet cetveli de aynı mantıkla kurulur: her iş kalemi bir satır, metrajdan gelen miktar birim fiyatla çarpılır, tutarlar toplanır. İthalatta ise birim maliyet, bütün kalemlerin Türk lirası karşılığının toplamının gelen adede bölünmesidir; kur ayrı bir parametre hücresinde tutulursa kur değiştiğinde maliyet kendiliğinden yenilenir.
7. Satılan Malın Maliyeti
Buraya kadarki hesap tek bir ürünün maliyetiydi. Dönem sonunda sorulan soru farklıdır: bu ay sattığım malların bana maliyeti ne oldu? Alıp satan bir işletmede cevap üç rakamla bulunur.
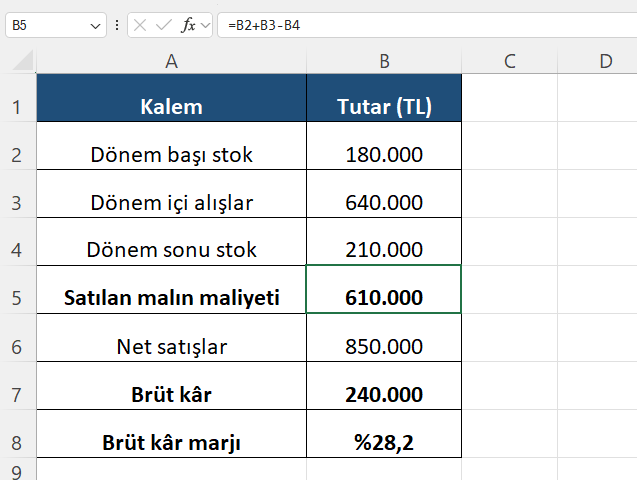
=B2+B3-B4 — dönem başı stok artı dönem içi alışlar eksi dönem sonu stok.
180.000 TL'lik stokla başlayan, dönem içinde 640.000 TL'lik mal alan ve dönemi 210.000 TL'lik stokla kapatan işletmenin satılan mal maliyeti 610.000 TL'dir. Net satışlar 850.000 TL ise brüt kâr 240.000 TL, brüt kâr marjı %28,2 olur. Üretim yapan işletmede "alışlar" satırının yerini dönem içinde üretilen mamulün maliyeti alır. Dönem sonu stok rakamının doğru olması için giriş-çıkışların düzenli tutulması gerekir; bunun tablosu Excel stok takibi sayfasında.
8. Sık Yapılan Hatalar
- Birim uyuşmazlığı: Fiyat kilogram üzerinden, miktar gram olarak yazılırsa (0,30 yerine 300) tutar bin kat büyür. Miktar sütununun birimi fiyat listesiyle aynı olmalı.
- #YOK hatası: Reçetedeki malzeme adı fiyat listesindekiyle harfi harfine aynı değildir; çoğunlukla sonda kalan bir boşluk ya da farklı yazım ("Toz şeker" ile "Tozşeker").
- Fiyat listesi aralığını sabitlememek:
$A$2:$C$10yerineA2:C10yazılırsa formül aşağı kopyalandıkça aralık kayar, alt satırlardaki malzemeler bulunamaz. - Listeye malzeme ekleyip aralığı genişletmemek: Onuncu malzeme 11. satıra yazıldıysa aralık
$A$2:$C$11olmalı. - Kâr oranı ile marjı karıştırmak: Maliyete eklenen %40 ile satıştan kalan %40 aynı fiyatı vermez.
- Alış fiyatını KDV dahil yazmak: KDV mükellefi işletmede indirilen KDV maliyet değildir; fiyat listesine KDV hariç tutarlar girilir.
- Fireyi sıfır saymak: Kesilen kumaşın, yanan tepsinin, dökülen kremanın da parası ödenmiştir.
Özetle
Maliyet hesabı fiyat listesiyle başlar, reçeteyle malzeme tutarına, fire ve giderlerle toplam maliyete, adede bölünerek birim maliyete ulaşır. Satış fiyatı bu rakamın üzerine kurulur; kârı doğru okumak için oran ile marjın farkını bilmek gerekir. Ürünler tek tabloda yan yana geldiğinde hangi ürünün fiyatının ya da reçetesinin değişmesi gerektiği de görünür.
DÜŞEYARA, mutlak başvuru ve sayfalar arası formül bu tablonun üç temel taşı; üçü de Excel eğitimi içinde uygulamalı işleniyor. Maliyet verisini aylık rapora, ürün ve dönem kırılımlı analize taşımak isteyenler için veri analizi ve raporlama eğitimi devamı niteliğinde.
Sıkça Sorulan Sorular
Excel'de birim maliyet nasıl hesaplanır?
Malzeme, fire, işçilik, ambalaj ve genel gider toplanarak toplam maliyet bulunur, sonra üretim adedine bölünür: =B7/E3. Örnekte toplam maliyeti 761,35 TL olan pasta 12 dilime bölündüğü için dilim başı maliyet 63,45 TL çıkar. Adet hücresini değiştirdiğinizde birim maliyet kendiliğinden yenilenir.
Reçete maliyeti nasıl hesaplanır?
Ürünün her malzemesi için kullanılan miktar birim fiyatla çarpılır, tutarlar toplanır. Excel'de birim fiyat ayrı bir fiyat listesi sayfasından DÜŞEYARA ile çekilir, tutar =B2*D2 ile bulunur, malzeme toplamı TOPLA ile alınır. Fiyat listesi güncellendiğinde bütün reçeteler birlikte değişir.
Kâr oranı ile kâr marjı arasındaki fark nedir?
Kâr oranı kârın maliyete, kâr marjı ise satış fiyatına bölünmesidir. 761,35 TL maliyete %40 eklenince fiyat 1.065,89 TL olur; kâr 304,54 TL'dir ve satış fiyatının %28,6'sına denk gelir. Satış fiyatı üzerinden %40 marj için maliyet 0,60'a bölünür, fiyat 1.268,92 TL çıkar.
Maliyet tablosuna malzeme dışında hangi giderler yazılır?
Fire payı, ürüne harcanan işçilik, ambalaj ve enerji ile kira gibi genel giderlerden ürüne düşen pay yazılır. Örnekte malzemesi 487 TL olan ürünün toplam maliyeti bu kalemlerle 761 TL'ye çıkıyor. Genel gider payı, aylık toplam giderin o ay üretilen adede bölünmesiyle bulunur.
Fire oranı maliyete nasıl eklenir?
Fire oranı ayrı bir parametre hücresine yüzde olarak yazılır, malzeme tutarıyla çarpılır: =B2*E2. Malzemesi 487 TL olan üründe %5 fire 24,35 TL eder ve toplam maliyete ayrı satır olarak girer. Oranı işletmenin kendi ölçümüne göre belirlemek gerekir; kesim yapılan işlerde oran daha yüksektir.
Hammadde fiyatı değiştiğinde tabloyu nasıl güncellerim?
Yalnızca Fiyat Listesi sayfasındaki ilgili satırın fiyatını değiştirirsiniz. Reçetedeki birim fiyat DÜŞEYARA ile bu sayfadan geldiği için malzeme tutarı, toplam maliyet, birim maliyet ve satış fiyatı aynı anda yenilenir. Reçete sayfalarında fiyatı elle yazmamak bu yüzden önemlidir.
Satılan malın maliyeti hangi formülle bulunur?
Dönem başı stok ile dönem içi alışlar toplanır, dönem sonu stok çıkarılır: =B2+B3-B4. 180.000 TL stokla başlayıp 640.000 TL alış yapan ve dönemi 210.000 TL stokla kapatan işletmede satılan malın maliyeti 610.000 TL'dir. Net satışlardan bu tutar düşülünce brüt kâr bulunur.